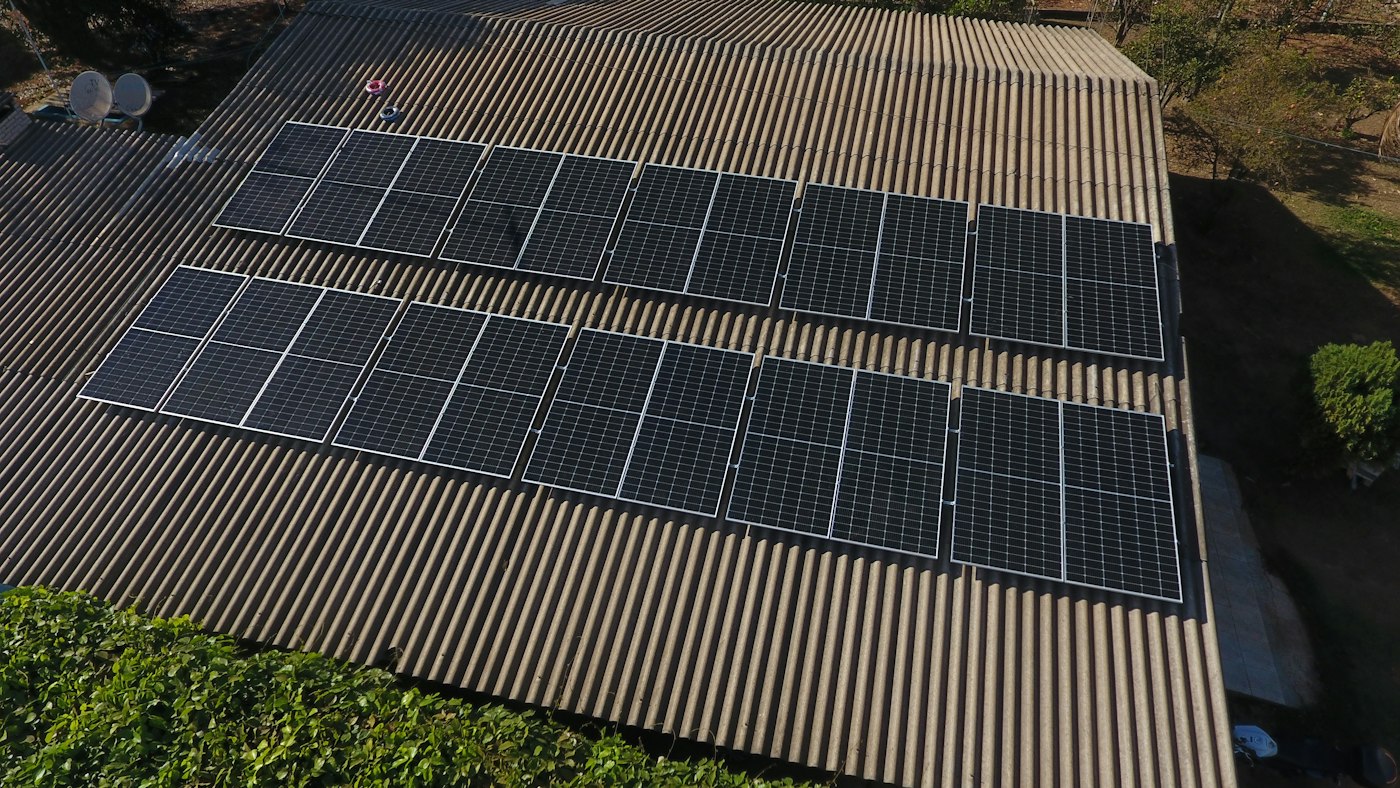
La France a raccordé environ 3 gigawatts (GW) de capacités photovoltaïques au premier semestre 2026, selon les données du service statistique du ministère de la Transition écologique (SDES). Ce rythme est légèrement supérieur à celui du premier semestre 2025 (2,9 GW). Au 30 juin 2026, le parc solaire français atteignait 34,0 GW, dont 33,0 GW en France continentale.
Ces chiffres globaux masquent une transformation profonde du marché. Le nombre d'installations raccordées a fortement reculé, de l'ordre de 41 % sur un an selon une analyse des données d'Enedis, en raison de la chute des petites installations résidentielles. La croissance est désormais portée par les toitures de taille moyenne, les centrales au sol et l'autoconsommation collective.
Les chiffres du semestre
| Indicateur | Premier semestre 2026 |
|---|---|
| Puissance raccordée (SDES) | 3,0 GW |
| Puissance raccordée au premier semestre 2025 | 2,9 GW |
| Parc total au 30 juin 2026 | 34,0 GW |
| Dont France continentale | 33,0 GW |
| Nombre d'installations raccordées (périmètre Enedis) | 62 759 |
Sur le seul réseau de distribution géré par Enedis, qui raccorde les installations basse et moyenne tension jusqu'à 17 mégawatts, 1 418 mégawatts ont été raccordés au premier trimestre et 1 496 au deuxième, soit environ 2,9 GW. L'écart avec le chiffre du SDES s'explique par les différences de périmètre, notamment les installations raccordées au réseau de transport de RTE et celles des zones non desservies par Enedis.
Un marché qui change de visage
Le recul des petites installations
Les installations de moins de 9 kilowatts-crête, qui correspondent pour l'essentiel aux toitures des maisons individuelles, représentent encore 78 % des raccordements en nombre, mais seulement 8 % de la puissance raccordée. Leur nombre a fortement diminué par rapport à 2025.
Plusieurs facteurs expliquent ce recul : la baisse progressive des tarifs d'achat du surplus pour les petites installations, la fin ou la réduction de certaines primes à l'autoconsommation, et une moindre rentabilité perçue dans un contexte de prix de l'électricité qui, jusqu'au printemps 2026, était orienté à la baisse sur les marchés.
La montée des toitures moyennes
Le segment des installations de 100 à 250 kilowatts-crête, qui correspond aux toitures de bâtiments agricoles, industriels, commerciaux ou publics, concentre près de la moitié des nouvelles capacités raccordées au semestre. Ces installations bénéficient d'économies d'échelle et de mécanismes de soutien adaptés.
L'autoconsommation collective
L'autoconsommation collective, qui permet de partager la production d'une installation entre plusieurs consommateurs proches, poursuit sa progression. Elle intéresse les copropriétés, les zones d'activité, les collectivités et des initiatives citoyennes. Des start-up proposent des plateformes de partage de surplus entre voisins, comme nous l'avions évoqué dans notre article sur les start-up de la rénovation énergétique.
Une file d'attente importante
Selon l'analyse des données d'Enedis, environ 10 GW de projets photovoltaïques sont en file d'attente de raccordement. Ce volume témoigne d'un potentiel de croissance important, mais aussi des délais nécessaires pour raccorder les projets, en particulier les plus importants, qui nécessitent parfois des renforcements du réseau.
Les objectifs de la PPE3
La programmation pluriannuelle de l'énergie, publiée par décret le 13 février 2026, fixe des objectifs de développement du solaire à l'horizon 2030 et 2035. Elle relance les renouvelables, avec le solaire et l'éolien au premier plan, mais certains professionnels jugent ses objectifs moins ambitieux qu'espéré pour certaines filières.
La PPE3 prévoit notamment que, jusqu'au 31 décembre 2028, le rythme d'attribution des aides publiques pour le solaire et l'éolien terrestre ne pourra pas dépasser celui fixé par la précédente programmation. Une révision simplifiée pourrait être engagée en 2027. Cette limitation est l'une des raisons de l'inquiétude de la filière, qui redoute un ralentissement des projets soutenus.
Le soutien public en question
Les tarifs de soutien au photovoltaïque ont été révisés à plusieurs reprises ces dernières années, dans un souci de maîtrise de la dépense publique. Le tarif dit S21, applicable à certaines installations de taille moyenne, fait l'objet d'une révision clarifiée dans le projet de loi de finances pour 2027. Notre article sur la révision du tarif S21 en détaille les enjeux.
Dans un contexte de prix de marché élevés, comme à l'automne 2026, le coût du soutien public aux installations sous complément de rémunération diminue, voire génère des recettes pour l'État. Cette situation pourrait relancer le débat sur le niveau des aides.
Le revers de la croissance : les prix négatifs
L'essor du solaire a une conséquence désormais bien visible sur les marchés : la multiplication des heures de prix négatifs, lorsque la production solaire de midi dépasse la demande. La France a dépassé 520 heures de prix négatifs entre janvier et fin septembre 2026, un record. Ce phénomène réduit la valeur de l'électricité solaire produite aux heures de pointe de production et pousse à développer le stockage et le pilotage de la consommation.
Les solutions hybrides, qui associent solaire, éolien et parfois stockage sur un même site, se développent pour lisser la production. Notre article sur les installations hybrides solaire et éolien en présente les principes.
Le solaire des particuliers : un calcul qui évolue
Pour les particuliers, l'intérêt d'une installation photovoltaïque dépend de plus en plus de la part autoconsommée. Le tarif de rachat du surplus étant faible, la rentabilité repose sur l'électricité produite et consommée directement, qui évite d'acheter des kilowattheures au prix de détail, autour de 0,20 euro TTC au tarif réglementé.
Le contexte de l'automne 2026, avec des prix de gros de l'électricité en forte hausse pour 2027, pourrait redonner de l'attrait à l'autoconsommation, si les prix de détail augmentent à terme. Des outils en ligne, comme monsimulateur-solaire.fr, permettent d'estimer la production d'une toiture selon sa localisation et son orientation.
Exemple : ce que produit une installation résidentielle
Une installation de 3 kilowatts-crête, taille courante pour une maison, produit selon la région de l'ordre de 3 000 à 4 000 kWh par an. Si le ménage consomme directement la moitié de cette production, soit 1 500 à 2 000 kWh, il évite d'acheter autant d'électricité au réseau.
| Hypothèse | Valeur |
|---|---|
| Puissance installée | 3 kWc |
| Production annuelle | 3 000 à 4 000 kWh selon la région |
| Part autoconsommée | 50 % |
| Électricité autoconsommée | 1 500 à 2 000 kWh |
| Économie au prix du tarif réglementé (0,20 euro/kWh) | 300 à 400 euros par an |
Ces ordres de grandeur, calculés par la rédaction, ne tiennent pas compte de la vente du surplus ni du coût de l'installation. Ils montrent que la rentabilité dépend fortement de la capacité du ménage à consommer sa production en journée.
Une filière industrielle sous pression
L'industrie solaire européenne fait face à une concurrence très forte des fabricants asiatiques, qui dominent la production de panneaux. Plusieurs projets d'usines en France et en Europe ont été annoncés, avec le soutien des pouvoirs publics, mais leur viabilité dépend de critères de préférence européenne dans les appels d'offres, à l'image de ce qui a été introduit pour l'éolien en mer. Les installateurs, de leur côté, ont subi la baisse du marché résidentiel, avec des difficultés pour certaines entreprises spécialisées dans ce segment.
Où se trouvent les panneaux solaires
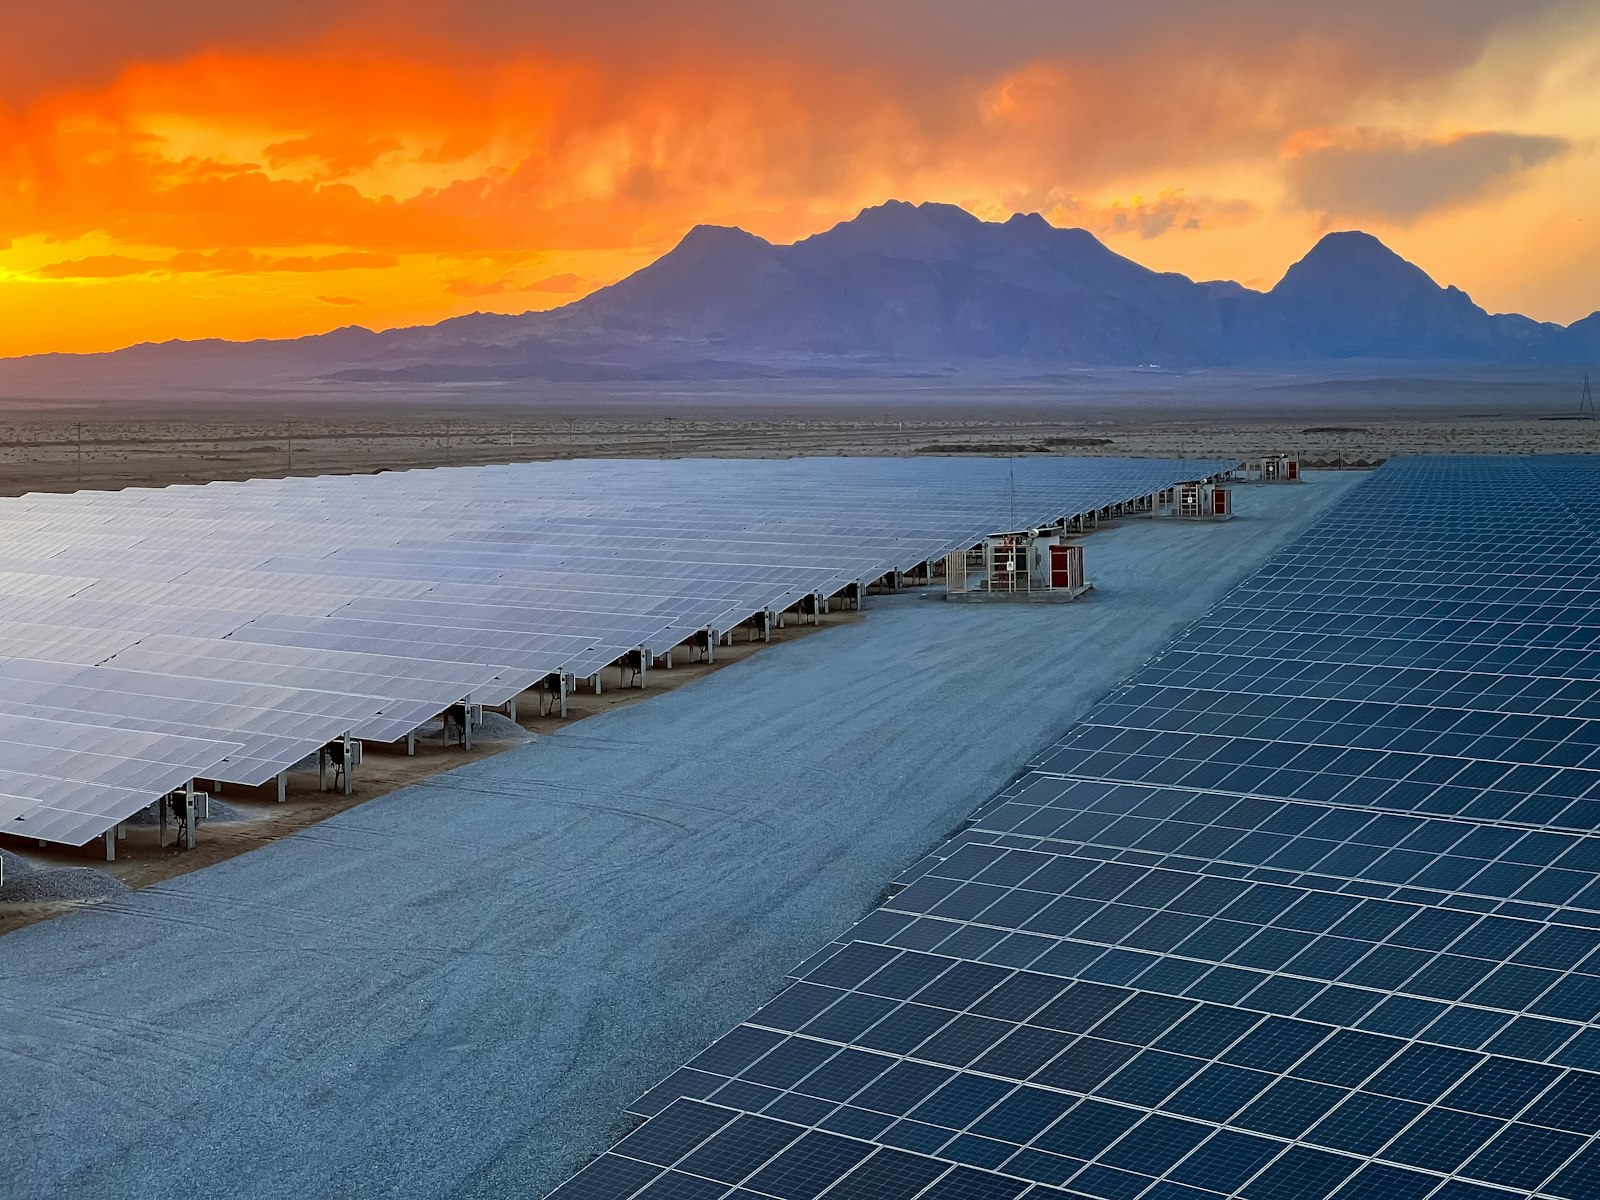
Le développement du solaire reste très inégal selon les régions. Les régions du sud, Nouvelle-Aquitaine, Occitanie et Provence-Alpes-Côte d'Azur en tête, concentrent une grande partie de la puissance installée, en raison d'un meilleur ensoleillement et de la disponibilité de terrains pour les centrales au sol. Les régions du nord progressent sur le segment des toitures, notamment agricoles et industrielles.
Ces disparités ont des conséquences sur le réseau : dans certaines zones rurales du sud, la production solaire dépasse largement la consommation locale aux heures de midi, ce qui impose des renforcements des lignes et des postes électriques. Elles expliquent aussi en partie la longueur de la file d'attente de raccordement dans certains départements.
Les centrales au sol et l'agrivoltaïsme
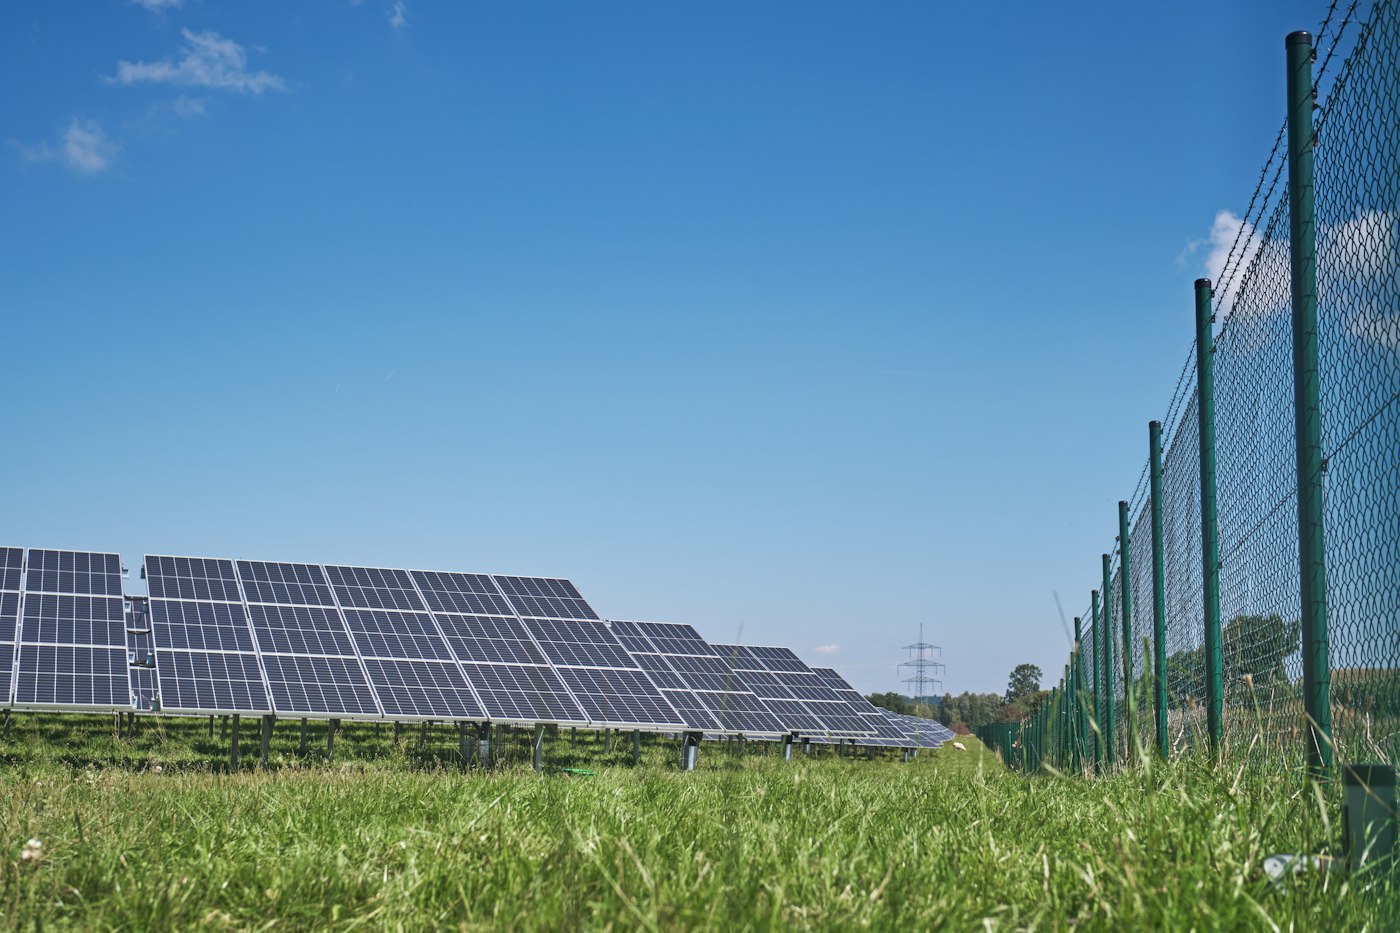
Au-delà des toitures, les centrales au sol représentent une part importante des capacités raccordées. Leur développement est encadré par des règles visant à limiter la consommation de terres agricoles et naturelles. L'agrivoltaïsme, qui associe production solaire et activité agricole sur une même parcelle, fait l'objet d'un cadre réglementaire spécifique depuis 2023. Il suscite à la fois l'intérêt d'exploitants agricoles, qui y voient un complément de revenus, et les réserves d'organisations qui craignent une concurrence avec la production alimentaire.
Le stockage, complément naturel du solaire
Le développement du solaire s'accompagne d'un essor du stockage par batteries, à l'échelle des grandes centrales comme des particuliers. Une batterie domestique permet de stocker la production de midi pour la consommer le soir, ce qui augmente le taux d'autoconsommation. Son coût reste toutefois élevé pour un particulier, et sa rentabilité dépend du différentiel entre le prix d'achat de l'électricité et la valeur du surplus revendu. À l'échelle du système, les grandes batteries contribuent à absorber les surplus de midi et à limiter les heures de prix négatifs.
Ce qu'il faut surveiller
Les chiffres du troisième trimestre, publiés à l'automne, diront si le rythme se maintient. La filière attend aussi des signaux sur la révision simplifiée de la PPE3 envisagée en 2027 et sur l'évolution des tarifs de soutien, qui conditionnent le développement des projets en file d'attente.
Un contexte de prix qui change la donne
La flambée des prix de gros de l'électricité pour 2027, portée par la crise au Moyen-Orient, modifie l'équation économique du solaire. Pour les centrales qui vendent leur production sur le marché, des prix élevés améliorent la rentabilité, au moins pour les heures qui ne sont pas saturées par la production solaire. Pour les consommateurs professionnels, produire leur propre électricité devient un moyen de se protéger de la volatilité des prix. Cette situation pourrait accélérer les projets d'autoconsommation sur les toitures d'entreprises, de collectivités et de bâtiments agricoles.
Le bilan annuel publié au début de 2027 permettra de vérifier si la France a maintenu en 2026 un rythme d'environ 6 GW raccordés sur l'année.
Questions fréquentes
Combien de solaire a été raccordé au premier semestre 2026 ?
Environ 3 GW selon le SDES, légèrement plus qu'au premier semestre 2025.
Quelle est la taille du parc solaire français ?
34,0 GW au 30 juin 2026, dont 33,0 GW en France continentale.
Pourquoi les petites installations reculent-elles ?
En raison de la baisse des tarifs d'achat du surplus et des primes, et d'une rentabilité perçue moins attractive pour les particuliers.
Quel segment progresse le plus ?
Les installations de 100 à 250 kilowatts-crête, sur des toitures de bâtiments professionnels, qui représentent près de la moitié des nouvelles capacités.
Combien de projets attendent un raccordement ?
Environ 10 GW selon l'analyse des données d'Enedis.
Les objectifs de la PPE3 sont-ils atteignables ?
Le rythme actuel est soutenu, mais la limitation du rythme des aides jusqu'en 2028 et les incertitudes sur les tarifs inquiètent la filière.
L'autoconsommation est-elle rentable pour un particulier ?
Elle l'est d'autant plus que le ménage consomme sa production en journée. La rentabilité dépend du coût de l'installation, de la région et du prix de l'électricité.